Domain heizkosten-reduzieren.de kaufen?
Wir ziehen mit dem Projekt
heizkosten-reduzieren.de um.
Sind Sie am Kauf der Domain
heizkosten-reduzieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heizkosten-reduzieren.de kaufen?
Wie können Unternehmen das Kreditrisiko reduzieren und ihre eigenen Finanzmittel schützen?
Unternehmen können das Kreditrisiko reduzieren, indem sie eine strenge Bonitätsprüfung der Kunden durchführen, Kreditlimits festlegen und regelmäßig überwachen. Zudem können sie alternative Finanzierungsmöglichkeiten wie Factoring oder Kreditversicherungen in Betracht ziehen. Ein effizientes Forderungsmanagement und eine diversifizierte Kundenbasis können ebenfalls dazu beitragen, die eigenen Finanzmittel zu schützen. **
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **


Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
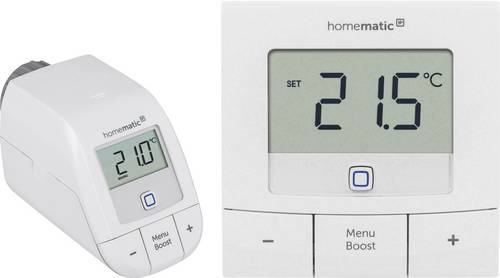
Homematic IP Funk Heizungssteuerung-SetDer Homematic IP Heizkörperthermostat - basic ist Teil des Homematic IP Smart-Home-Systems und hilft aktiv beim Energiesparen. Der smarte Regler ersetzt konventionelle Heizkörperthermostate, wodurch Energieeinsparungen von bis zu 30 % erreicht werden können. Der Thermostat wird ohne Eingriff in das Heizungssystem und ohne Werkzeug am Heizkörper montiert. Die Stromversorgung übernehmen zwei AA-Batterien, welche Energie für ca. 2 Jahre liefern können. Der Heizkörperthermostat ist dank voreingestelltem Heizprofil sofort einsatzfähig - dieses lässt sich bei Bedarf jederzeit manuell anpassen. Pro Tag sind individuelle Temperaturverläufe mit bis zu 13 Änderungen möglich. So heizt Homematic IP bestimmte Räume nur dann, wenn wirklich Bedarf besteht. Die Einrichtung kann flexibel am Gerät selbst, per Homematic IP App (in Verbindung mit dem Homematic IP Access Point) oder über eine browserbasierte Oberfläche (in Verbindung mit einer Zentrale CCU2 / CCU3) vorgenommen werden. Alternativ kann der smarte Thermostat auch ohne Zentrale betrieben werden: Der Stand-alone-Betrieb (Push-to-Pair) ermöglicht das direkte Anlernen von bis zu acht Fenster- und Türkontakten mit Magnet (HmIP-SWDM) zum automatischen Absenken der Raumtemperatur beim Lüften. Über die App lässt sich der Heizkörperthermostat in ein umfassendes Smart-Home-System integrieren. Die Cloud-Lösung ermöglicht zum Beispiel die Einstellung der Temperatur zu jeder Zeit von jedem Ort. Wer die Daten lieber lokal74,31 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
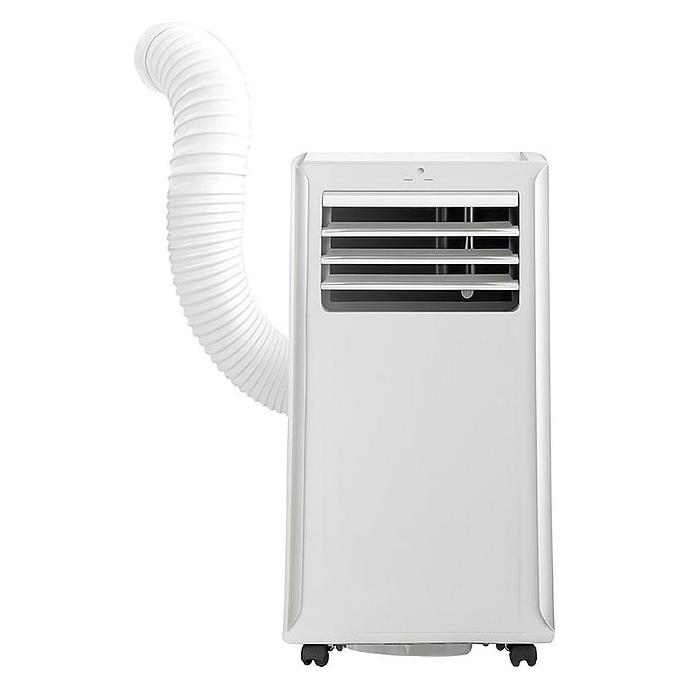
DeLonghi DLSA012 Fensterabdichtung Klima ZubehörUniverselle Fensterabdichtung für mobile Klimageräte. Hält den Raum länger kühl, reduziert den Energieverbrauch und schützt vor Insekten. Einfach zu installieren und zu entfernen mit Klebeband und Reißverschluss (kein Werkzeug erforderlich). Produkteigenschaften Befestigung mittels Klebeband und Reißverschluss (kein Werkzeug erforderlich) geeignet für alle mobilen Klimaanlagen wasserabweisend Für folgende Fenstergrößen geeignet größer als 270 cm bis max. 390 cm mit einer oder 2 Flügeltüren die nach innen oder außen öffnen Oberlichter Material Polyester Farbe weiß34,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **

Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Heizungssteuerung-SetBestehend aus: 1x Heizkörperthermostat Basic (HmIP-eTRV-B-2), 1x Fenster- und Türkontakt -mit Magnet (HmIP-SWDM) SmartHome kompatibel: Alexa, Google Home, HomeMatic IP Montage: an gängigen Heizkörperventilen (M30 x 1,5 mm)83,90 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Eurom Fensterabdichtung Polyester Klimaanlage Fensterabdichtung für KlimagerätFensterabdichtung Polyester, 400 cm, Set Das Eurom Cloth Window Kit 400 cm ist eine Fensterdichtung für mobile Klimaanlagen. Durch die Verwendung des Kits strömt warme Luft, die die Klimaanlage ausbläst, nicht zurück ins Haus. Das Fensterset kann mit einem Klettverschluss am Fenster befestigt werden. Das Fenster wird abgedichtet, indem der Ablaufschlauch der mobilen Klimaanlage durch den Reißverschluss eingeführt wird. Technische Daten: Produktnummer 380941 EAN 8713415380941 Größe 400 cm Material Polyester16,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen das Kreditrisiko reduzieren und ihre eigenen Finanzmittel schützen?
Unternehmen können das Kreditrisiko reduzieren, indem sie eine strenge Bonitätsprüfung der Kunden durchführen, Kreditlimits festlegen und regelmäßig überwachen. Zudem können sie alternative Finanzierungsmöglichkeiten wie Factoring oder Kreditversicherungen in Betracht ziehen. Ein effizientes Forderungsmanagement und eine diversifizierte Kundenbasis können ebenfalls dazu beitragen, die eigenen Finanzmittel zu schützen. **
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Homematic IP Funk Heizungssteuerung-SetDer Homematic IP Heizkörperthermostat - basic ist Teil des Homematic IP Smart-Home-Systems und hilft aktiv beim Energiesparen. Der smarte Regler ersetzt konventionelle Heizkörperthermostate, wodurch Energieeinsparungen von bis zu 30 % erreicht werden können. Der Thermostat wird ohne Eingriff in das Heizungssystem und ohne Werkzeug am Heizkörper montiert. Die Stromversorgung übernehmen zwei AA-Batterien, welche Energie für ca. 2 Jahre liefern können. Der Heizkörperthermostat ist dank voreingestelltem Heizprofil sofort einsatzfähig - dieses lässt sich bei Bedarf jederzeit manuell anpassen. Pro Tag sind individuelle Temperaturverläufe mit bis zu 13 Änderungen möglich. So heizt Homematic IP bestimmte Räume nur dann, wenn wirklich Bedarf besteht. Die Einrichtung kann flexibel am Gerät selbst, per Homematic IP App (in Verbindung mit dem Homematic IP Access Point) oder über eine browserbasierte Oberfläche (in Verbindung mit einer Zentrale CCU2 / CCU3) vorgenommen werden. Alternativ kann der smarte Thermostat auch ohne Zentrale betrieben werden: Der Stand-alone-Betrieb (Push-to-Pair) ermöglicht das direkte Anlernen von bis zu acht Fenster- und Türkontakten mit Magnet (HmIP-SWDM) zum automatischen Absenken der Raumtemperatur beim Lüften. Über die App lässt sich der Heizkörperthermostat in ein umfassendes Smart-Home-System integrieren. Die Cloud-Lösung ermöglicht zum Beispiel die Einstellung der Temperatur zu jeder Zeit von jedem Ort. Wer die Daten lieber lokal74,31 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
DeLonghi DLSA012 Fensterabdichtung Klima ZubehörUniverselle Fensterabdichtung für mobile Klimageräte. Hält den Raum länger kühl, reduziert den Energieverbrauch und schützt vor Insekten. Einfach zu installieren und zu entfernen mit Klebeband und Reißverschluss (kein Werkzeug erforderlich). Produkteigenschaften Befestigung mittels Klebeband und Reißverschluss (kein Werkzeug erforderlich) geeignet für alle mobilen Klimaanlagen wasserabweisend Für folgende Fenstergrößen geeignet größer als 270 cm bis max. 390 cm mit einer oder 2 Flügeltüren die nach innen oder außen öffnen Oberlichter Material Polyester Farbe weiß34,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
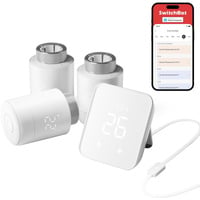
HAMA Heizungssteuerung WLAN, 2x smartes Heizkörperthermostat + ZentraleProduktbeschreibung : Hama Heating Control - Heizungssteuerungssystem - ZigBee, Wi-Fi - weißProdukttyp : HeizungssteuerungssystemStromquelle : Batterie, StromadapterIntelligenter Assistent : Google Assistant, AlexaPaketinhalt : Mittlerer Controller, 2 x HeizkörperthermostateKonnektivität : Kabellos - ZigBee, Wi-FiFarbe : WeißAbmessungen (Breite x Tiefe x Höhe) : 19.5 cm x 10.5 cm x 10.5 cm92,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
-
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.